



El Sector Pecuario es uno de los más dinámicos en nuestra economía y presenta particularidades en torno a la facturación, sus regímenes de información y diversidad de registros para sus operadores.
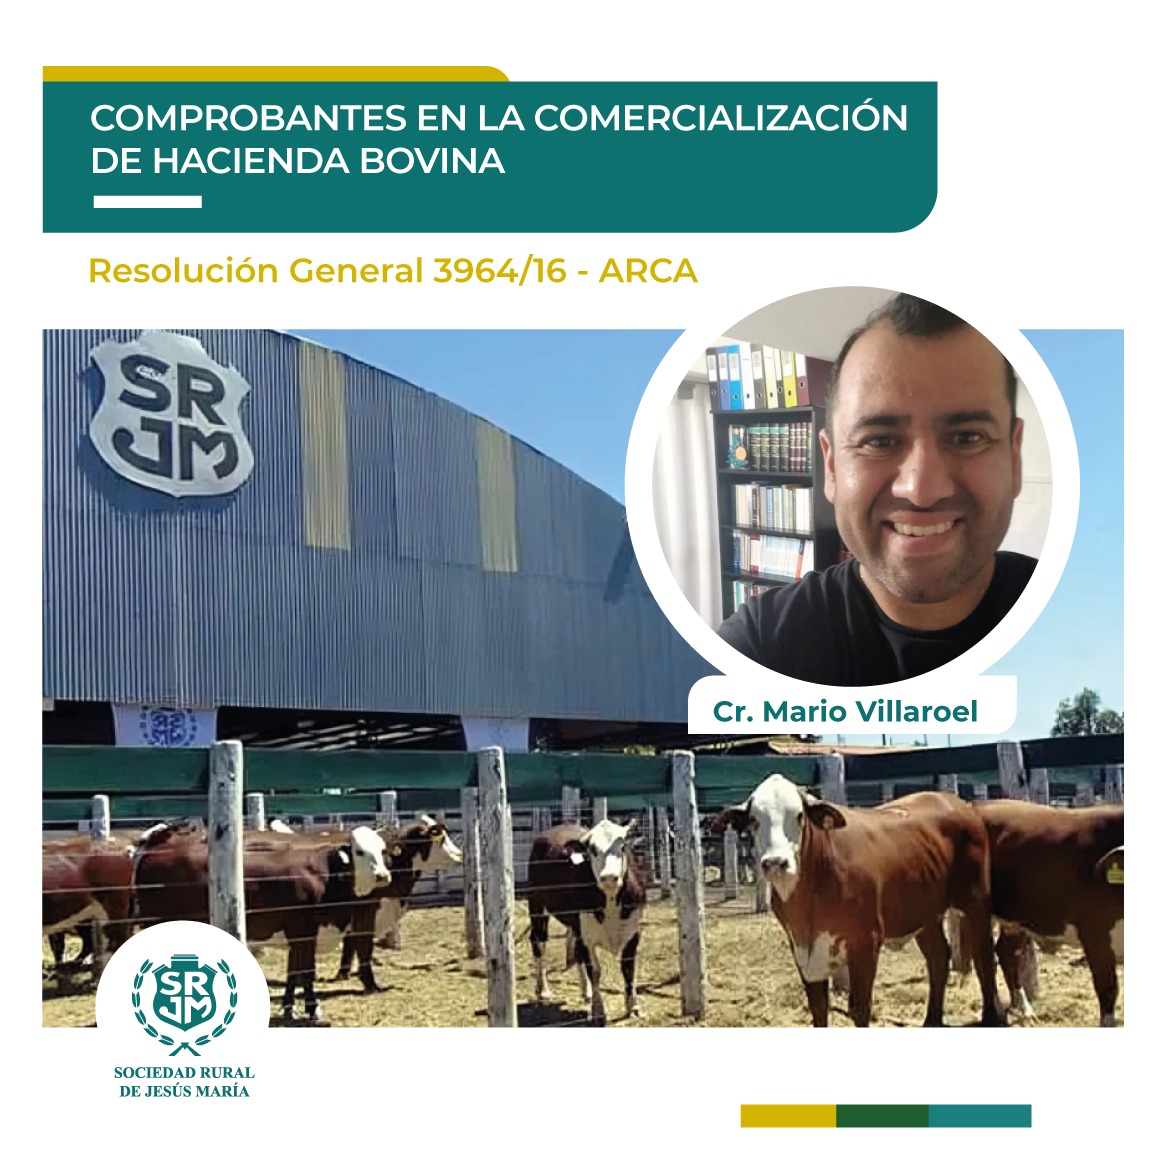
Una muestra de ello es la Resolución General 3964/16 de ARCA (exAfip) en torno a la cadena de producción y comercialización de haciendas y carnes.
El productor y Socio SRJM, Cr. Mario Villaroel, nos comparte un detalle sobre los distintos comprobantes que deben emitirse según sean los operadores intervinientes y el destino:
• Cuenta de Venta y Liquido Producto con factura tipo A o B
Se utiliza para respaldar las operaciones de Comercialización de Hacienda y/o Carne cuando intervenga un Consignatario/Comisionista de Hacienda o un Consignatario de carne. Emite el Consignatario al vendedor. Será A cuando el mismo sea Responsable Inscripto en IVA o B cuando no lo sea.
• Liquidación de Compra con factura tipo A o B
Se utiliza para respaldar las adquisiciones de hacienda bovina, bubalina y/o porcina en las cuales intervenga un Consignatario de Hacienda/Comisionista. Emite el Consignatario al comprador. Será A cuando el mismo sea Responsable Inscripto en IVA o B cuando no lo sea.
• Liquidación de Compra Directa con factura tipo A
Se utilizará para respaldar las adquisiciones de hacienda bovina y/o bubalina y/o porcina debiendo el sujeto comprador emitir el documento al vendedor cuándo el destino de la hacienda sea para faena.
• Liquidación de Compra Directa con factura tipo B
Se utilizará para respaldar las adquisiciones de hacienda bovina y/o bubalina y/o porcina debiendo el sujeto comprador emitir el documento al vendedor cuándo el destino de la hacienda sea distinto a la faena y el sujeto vendedor sea un Responsable No Inscripto, Exento de IVA o Monotributista.
• Liquidación de Compra Directa con factura tipo C
Cuando se realicen las operaciones del punto precedente y comprador y vendedor revisten condición de Monotributistas. Emite el comprador al vendedor.
• Liquidación de Venta Directa con factura tipo A
Debe ser emitida por el vendedor para respaldar las operaciones de comercialización de hacienda bobina y/o bubalina en la cual el comprador y el vendedor sean Responsable Inscripto en IVA y el destino de la hacienda sea distinto a la faena.
• Liquidación de Venta Directa B:
Debe ser emitida por el vendedor para respaldar las operaciones de comercialización de hacienda bobina y/o bubalina y el sujeto vendedor sea Responsable Inscripto en IVA y el sujeto comprador sea en Responsable no Inscripto, Exento o Monotributista cualquiera sea el destino de la hacienda.
Nota: véase que en ningún caso un Monotributista factura una venta.
Link directo a la Resolución General N° 3964/2016 – ARCA
https://biblioteca.afip.gob.ar/dcp/REAG01003964_2016_12_22